Gyere hozzánk podcastet készíteni!
Bérelhető a Mandiner korszerű stúdiója, mutatjuk a részleteket!


Tájékoztatjuk olvasóinkat, hogy a Mandiner tartalomszolgáltatása megszűnt, azon kizárólag korábban közzétett archív tartalmak érhetők el.

Idén júliusban a ipari termelés volumene 4,0 százalékkal meghaladta az egy évvel korábbit. Munkanaphatástól megtisztítva a termelés 6,6 százalékkal emelkedett a KSH első becslése alapján. A járműgyártás, illetve a számítógép, elektronikai, optikai termék gyártása vitte a prímet.

Elemzők:
Suppan Gergely, a Magyar Bankholding makrogazdasági elemzési vezetője
Regős Gábor, a Makronóm Intézet szakmai vezetője
A friss, ma reggeli adatok szerint a legnagyobb súlyú ipari alágakban a termelés volumene bővült az egy évvel korábbihoz képest: a járműgyártás, illetve a számítógép, elektronikai, optikai termék gyártása nagyobb, az élelmiszer, ital és dohánytermék gyártása kisebb mértékben. A többi feldolgozóipari alág többségében viszont csökkent a termelés.
A termelés az év első hét hónapjában 4,9 százalékkal nagyobb volt az előző év azonos időszakáénál, igaz a szezonálisan és munkanaptényezővel kiigazított ipari kibocsátás júliusban az előző hónaphoz viszonyítva csak 1,1 százalékkal emelkedett.
Regős Gábor, a Makronóm Intézet szakmai vezetője az adatok elemzése során kiemelte, hogy “az ipari termelés volumene júliusban a várakozásoknál gyorsabban bővült, azaz az ágazat teljesítménye összességében kedvezően alakult.“

A szakértő szerint ez azt jelenti, hogy
A növekedésben nagy szerepe lehet a magas beruházási rátának, hiszen a korábbi beruházásokból előbb-utóbb termelés lesz. Fontos azonban hangsúlyozni, hogy a júliusi adatot mindig óvatosan kell kezelni, hiszen a nyári leállások időzítése az egyes években eltérő lehet – hangsúlyozta Regős Gábor.
Suppan Gergely, a Magyar Bankholding makrogazdasági elemzési vezetője is aláhúzta, hogy a várakozásokat meghaladva nőtt az ipari termelés, “a munkanaphatással megtisztított adat pedig azért lett 6,6 százalékos, mivel júliusban egy munkanappal kevesebb volt.” Az elemző hozzátette: az első hét hónapban 4,7 százalékkal nőtt az ipari termelés.
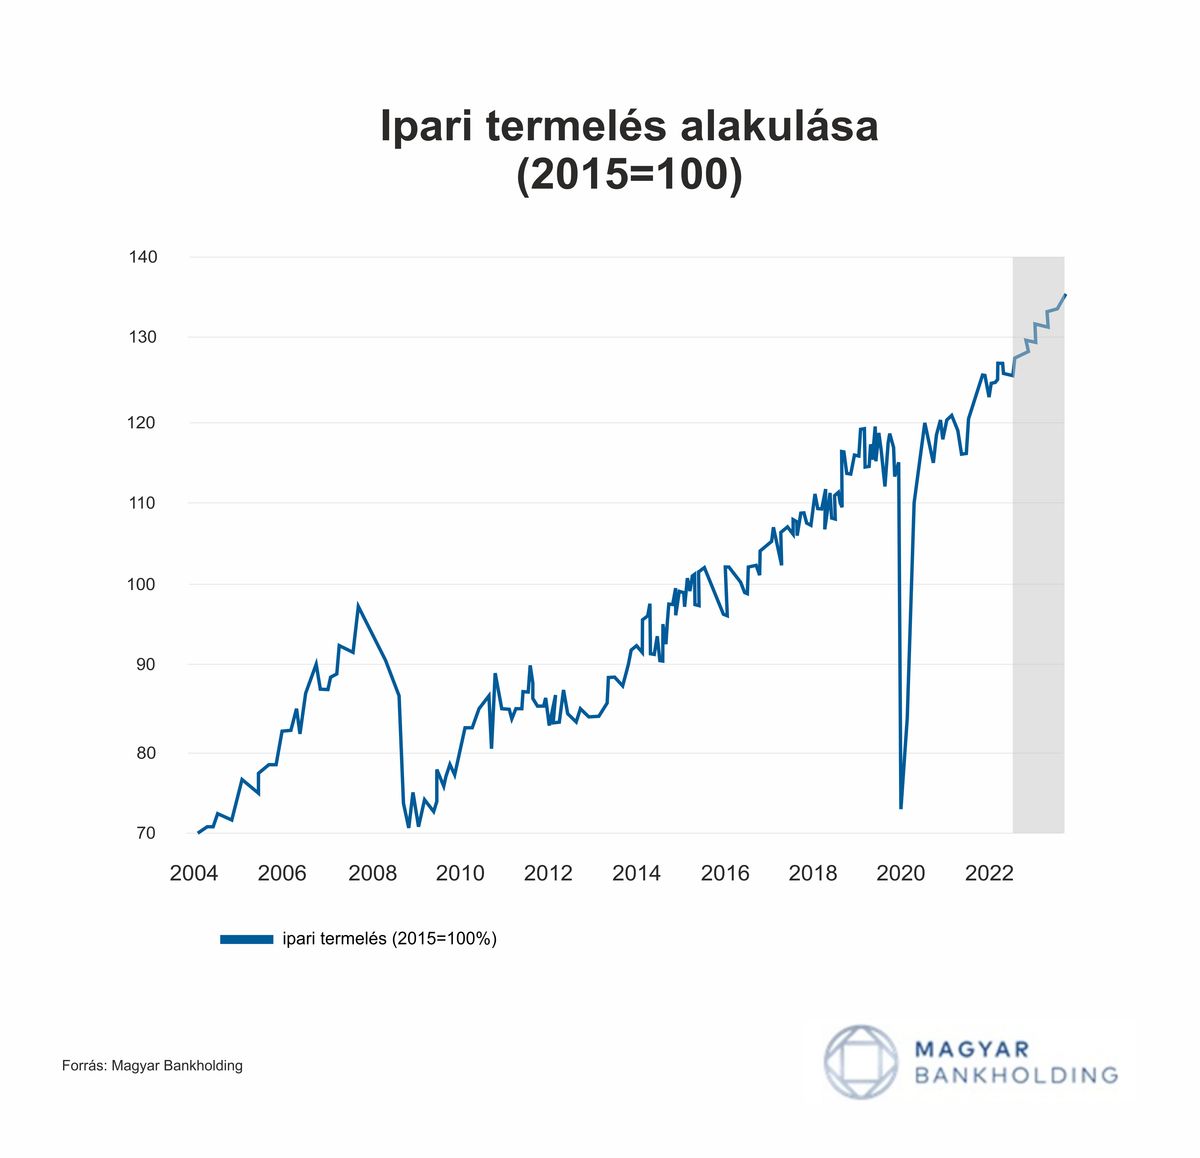
Suppan Gergely a korábbi trendeket elemezve rámutatott, hogy az ipari termelés 2020 októberéig teljesen kilábalt a járvány okozta válságból, a további lendületes növekedést azonban a chiphiány fékezte, így a járvány előtti szint közelében, azt kissé meghaladó mértékben ingadozott az ipari termelés, ahonnan az idei év elején határozott lendületet vett, júliusban pedig új történelmi csúcsra ért. Júliusban a 2020. áprilisi mélyponthoz képest 73,1 százalékkal nőtt az ipari termelés. 2015. évi átlaghoz viszonyítva 26,9 százalékkal bővült az ipari termelés, míg 55,2 százalékkal haladja meg a 2010. évi átlagos termelési szintet. Tavaly összesen 9,6 százalékkal bővült az ipari termelés.
Regős Gábor, a Makronóm Intézet szakmai vezetője a friss adatok kapcsán hozzátette: az iparon belül az egyes ágazatok ugyanakkor jelentős eltéréseket mutattak. Míg a járműgyártás, az élelmiszeripar és a számítógépgyártás ágazatok teljesítménye bővült, addig a többi iparágnál a termelés volumene jellemzően csökkent.
illetve a mostani növekedésben szerepe van a gyenge bázisidőszaki adatnak is, amikor a chiphiány jelentősen visszafogta a termelést. Az ipari teljesítmény javulása azért is különösen fontos, mert az export bővülése szükséges ahhoz, hogy a folyó fizetési mérleg egyenlege, amely az elmúlt időszakban az energiaárak elszabadulása miatt jelentős deficitet halmozott fel, némileg javuljon.
A járműgyártás friss trendjei: erős volt a nyár 2022-ben
Suppan Gergely gyorselemzése szerint az autógyárak termelése 2020 októberében már meghaladta a járvány előtti szintet, azonban a tavalyi év során átlagosan 20 százalékkal maradt el, így akkor mintegy 5-6 százalékponttal mérsékelte az ipari termelés volumenét. A chiphiány ellenére azonban biztató, hogy a járműgyártás új rendelései, valamint rendelésállománya tartósan kiemelkedő: júniusban 26,4 százalékkal haladta meg az egy évvel ezelőtti szintet.
azonban a második félévtől már javulásra számítanak, egyes beszámolók, konjunktúra felmérések (Ifo, beszerzési menedzser index) szerint az év elején már érezhető volt az ellátási problémák enyhülése.
Az ukrajnai háború azonban jelentősen rontotta a kilátásokat, amit az Ifo és a ZEW index után már a beszerzési menedzser indexek is tükröznek. Az ukrajnai háború, valamint a Covid elleni szigorú kínai lezárások hatása újra felvetette a beszállítói láncok szakadozását, azonban ennél lényegesen nagyobb mértékben rontja a kilátásokat az elszálló infláció, energiaárak, megélhetési költségek, és az egyre szigorodó monetáris politikák, amelyek már fokozzák a recessziós aggodalmakat. Az orosz gázszállítások visszafogása mindemellett jelentős német ipari szektorokat kényszeríthet leállásra, ami igen súlyos következményekkel járhat. A német ipari termelést a Rajna alacsony vízállása és az akut munkaerőhiány is fékezheti.
A Makronóm Intézet szakmai vezetője 2022 egészét tekintve optimista, szerinte az ipari teljesítmény 5-6 százalékkal bővülhet. Ugyanakkor a következő hónapokat jelentős bizonytalanság övezi, így nem csak a havi, hanem az éves növekedés mértéke is tág határok között mozoghat.
A beruházások, illetve a chiphiány okozta alacsony bázis felfelé húzzák a termelést, míg az ellátási láncok szakadozása, a kedvezőtlenebbé váló világgazdasági klíma és az elszabaduló energiaárak rontják az ágazat várható teljesítményét.
A Magyar Bankholding makrogazdasági elemzési vezetője a közeljövő várható trendjeit kutatva hozzáteszi, hogy a hazai ipari rendelésállományok mindenesetre továbbra is magas szinten állnak, így a beszállítói problémák enyhülése azonnal éles felpattanást eredményezhetne.
A hazai ipar teljesítménye az elmúlt években élesen elvált a német iparétól,mégpedig pozitív értelemben,
köszönhetően az elmúlt évek számos kapacitásnöveléseinek, a rekord mennyiségű működő tőke beáramlásnak és a kormány beruházásokat kifejezetten támogató gazdaságpolitikájának.
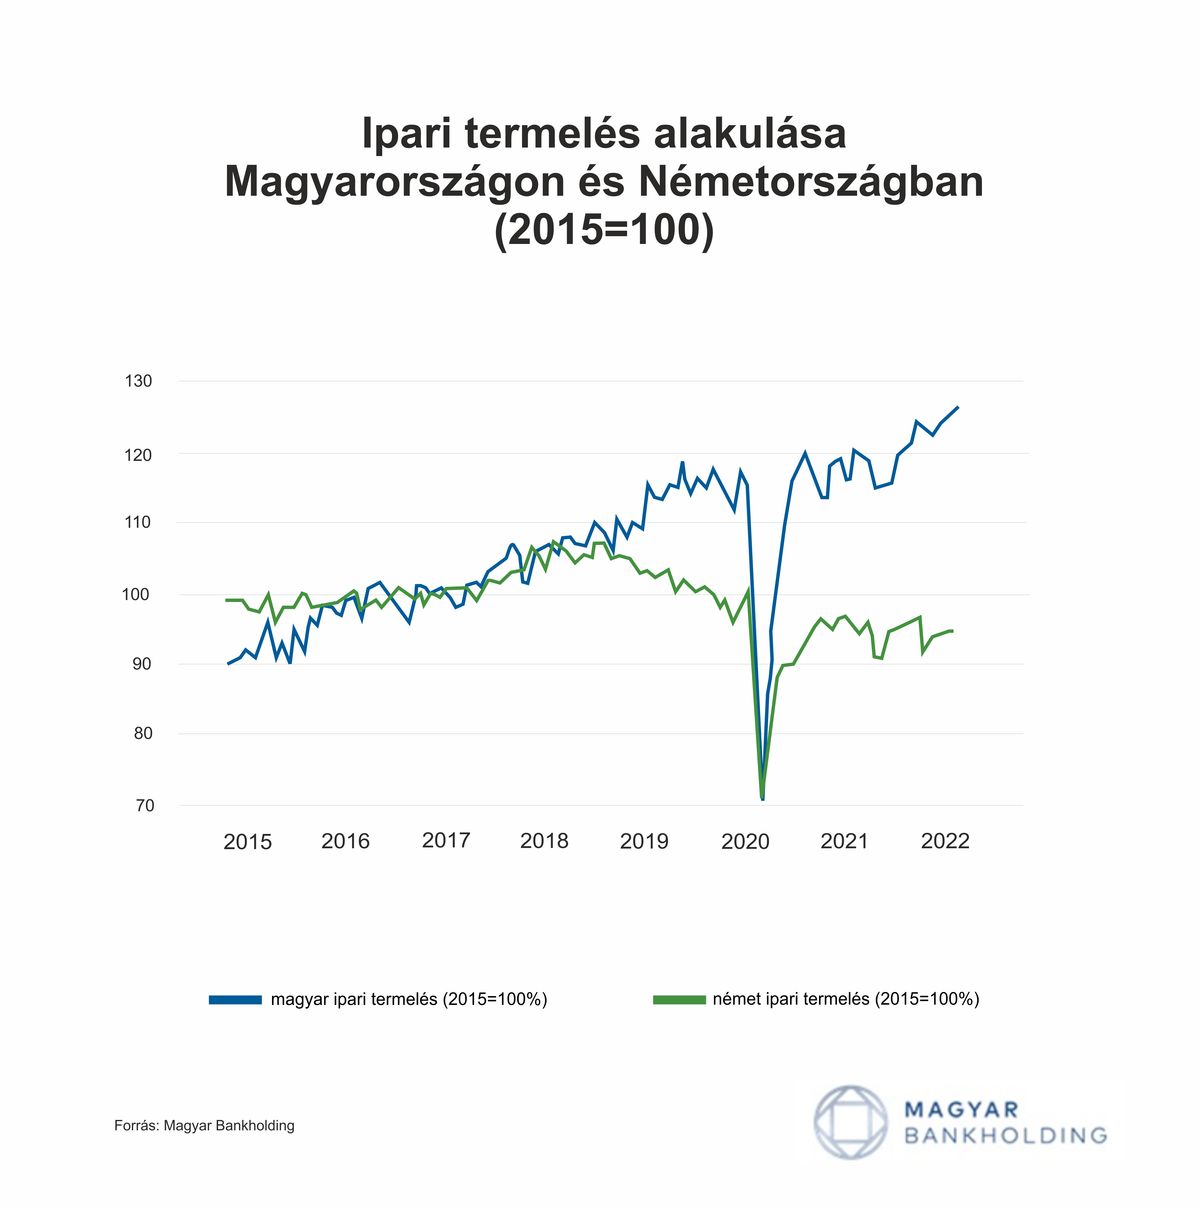
A Magyar Bankholding makrogazdasági elemzési vezetője a közeli jövőt vegyesen látja. Szerinte a következő hónapokban a chiphiány miatt gyenge tavaly harmadik negyedévi bázis – az idén már enyhülő chiphiány következtében – nagyobb mértékben növekedhet, azonban az orosz-ukrán háború továbbra is számos kockázatot jelenthet. Noha a félvezetőhiány még sokáig fennmaradhat, de fokozatos javulásra lehet számítani, mivel az utóbbi időben csökkent a műszaki cikkek iránti kereslet. A beszállítói láncok szakadozása szintén jelentős kockázat, csakúgy mint az energia árainak elszállása, azonban egyes nyersanyagok, különösen az ipari fémek árai már meredeken visszaestek a recessziós aggodalmak hatására.
A külső keresletet ronthatja az infláció élelmiszer-, és energiaárak vezérelte emelkedése a vásárlóerő csökkenésén keresztül.
Ugyanakkor továbbra is élénkítheti az ipart a nagyon magas rendelésállomány – júniusban 22,1 százalékkal állt magasabban az egy évvel ezelőttihez képest, valamint a készletek feltöltése is, így az év során átmeneti megingások mellett fokozatos élénkülésre számítunk az ipari termelésben, amit új – főleg az akkumulátorgyártáshoz és autóiparhoz, valamint élelmiszeriparhoz, vegyiparhoz, védelmi iparhoz kapcsolódó – kapacitások várható üzembe helyezése is támogathat.
A hazai gazdaság középtávon jelentősen profitálhat a CATL , az SK Innovation, a Samsung SDI, a BMW és a Mercedes beruházásaiból,
valamint számolhat a védelmi ipari kapacitások kiépülésével, erősödésével, mivel a hadiipari kiadások szignifikáns növekedése várható a következő években. Idén a bázishatások és új kapacitások üzembe helyezése miatt, de jelentős bizonytalanságok mellett továbbra is 6 százalék körüli növekedésre számít a Magyar Bankholding, a tavalyi 9,6 százalék után.
Bérelhető a Mandiner korszerű stúdiója, mutatjuk a részleteket!

A Mandiner tulajdonosa az MCC augusztus 31-i megszűnése után a Pénzügyminisztérium lett.

„Maga a rendezvény – ha minden igaz – megszegi, az pedig egészen biztos, hogy teljesen semmibe veszi a jelenleg is hatályban lévő, 2021-ben elfogadott gyermekvédelmi („propaganda”) törvényt, amelyet egy 2022-es – a baloldal által megpuccsolt – népszavazáson 3 millió 800 ezren támogattak érvényes szavazatukkal.”
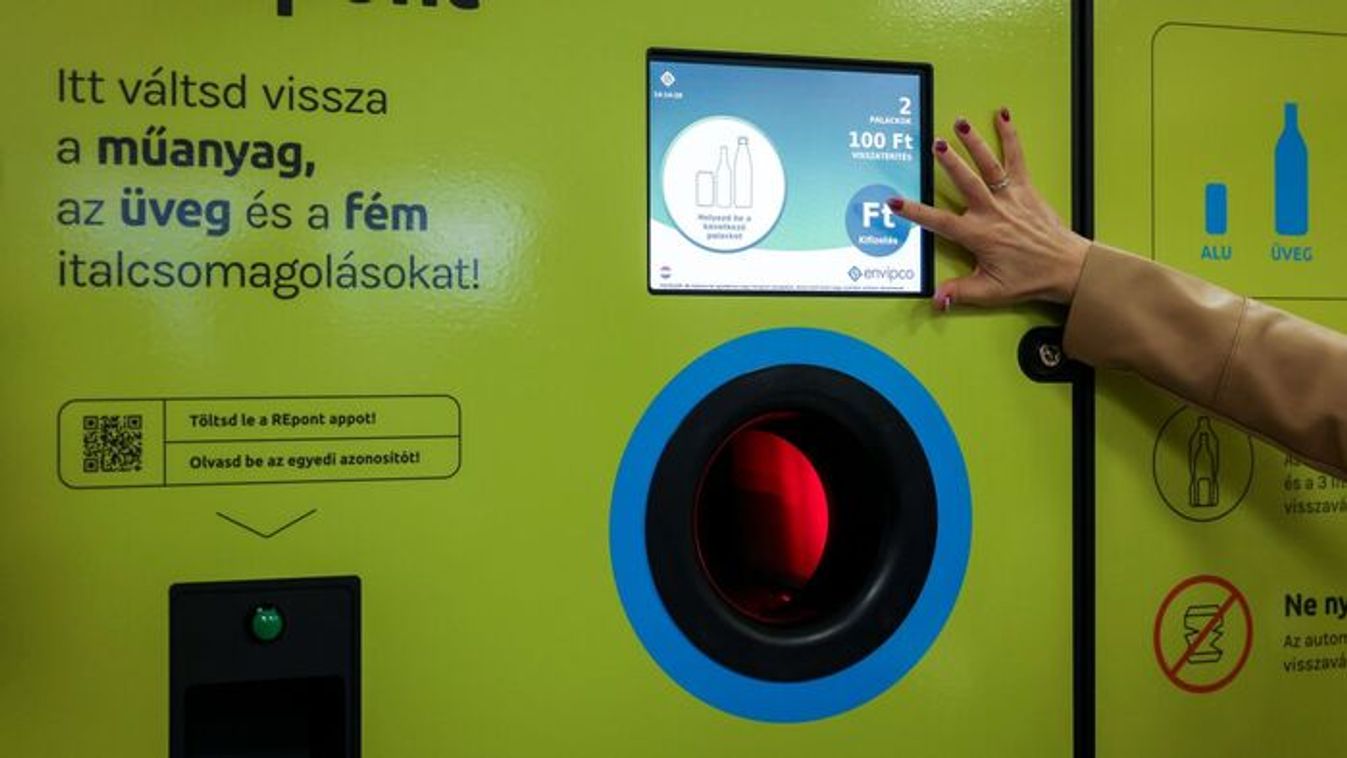
A minisztérium szerint a készpénzes visszatérítés fenntartása alapvető, a palackgyűjtés okozta gondokat pedig más módon kezelnék.
Állj ki Te is a tanárod mellett! mottóval petíciót indított a Kereszténydemokrata Néppárt (KDNP), amelyben Lannert Judit oktatási miniszter távozását követelik a pedagógusokat sértő kijelentései miatt – hangzott el a párt pénteki online sajtótájékoztatóján.
A szociális dolgozó, aki két helyen dolgozva nettó 500-at visz haza, hogy ebből fizesse a 200 ezres lakbért, és nevelje egyedül a két gyerekét, nem gonoszságból kér, hanem kétségbeesésből, és azért, mert ő azt várta az Orbán-rendszer leváltásától, hogy nem kell nyomorognia.
Az Európai Unió Tanácsa 2022-ben hozott döntést arról, hogy a modellváltó, vagyis a közérdekű vagyonkezelő alapítványok fenntartásába adott felsőoktatási intézmények összeférhetetlenségi és átláthatósági problémák miatt nem köthetnek új Erasmus-szerződéseket.